
O preço do cardápio só é útil quando o custo da porção está atualizado
O prato de peixe vende bem, mas a última nota do fornecedor veio mais alta e a cozinha está retirando um pouco mais de cada entrega. Se a ficha técnica ainda usa o rendimento da temporada passada, a revisão do preço começa com um número que já não representa o prato servido.
Calcular o custo dos alimentos é uma forma prática de relacionar a nota fiscal, a receita, a porção e o preço do cardápio. O cálculo não conta toda a história de um prato, mas oferece uma base atual de custo dos ingredientes para a revisão. Se você ainda está estruturando o menu como um todo, comece pelo Cardápio digital para restaurantes: como funciona, benefícios e por que adotar. Este guia se concentra no custo dos pratos que a cozinha já prepara.
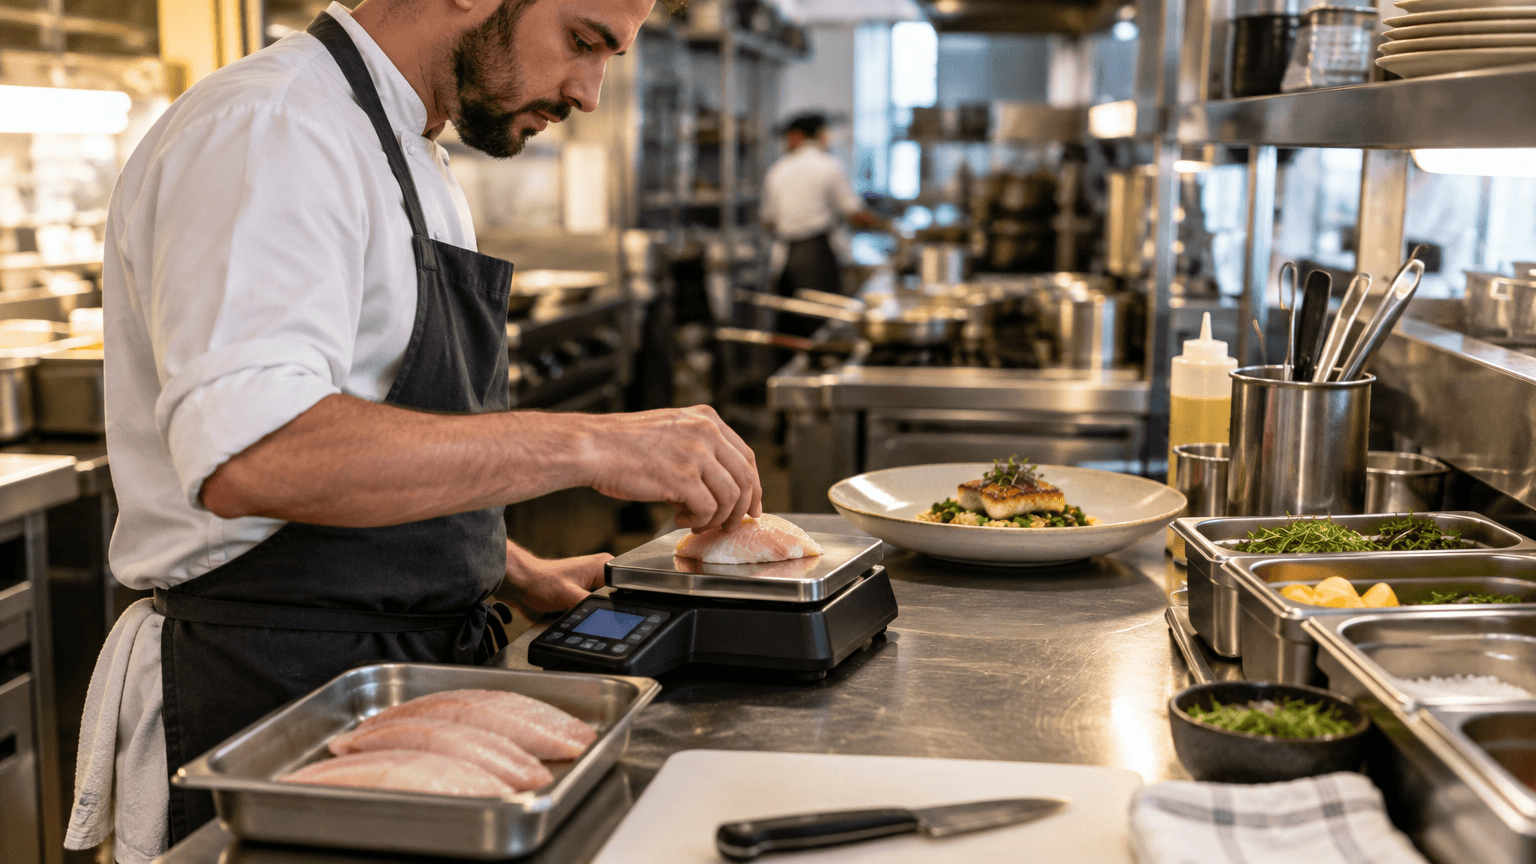
1. Comece por uma receita que a equipe consiga repetir
Antes de fazer as contas, anote o que faz parte de uma porção padrão. Uma ficha técnica de custo deve indicar o nome do item, as quantidades dos ingredientes, o rendimento do preparo e o tamanho da porção. Inclua o molho, o acompanhamento, a finalização e qualquer outro componente que chega à mesa.
Por exemplo, “peixe grelhado com batatas” ainda não é uma receita pronta para calcular: a cozinha precisa saber a porção do peixe, a quantidade de batatas, a gordura de preparo, o molho, a finalização e quantas porções o preparo rende. Se cada cozinheiro monta um prato de um jeito, a mesma planilha estará descrevendo custos diferentes.
O guia da Penn State sobre receitas padronizadas explica por que o rendimento e o tamanho da porção são importantes para manter consistência no custo e no serviço. Use a versão que a equipe realmente prepara, não um rascunho antigo ou uma receita copiada de um fornecedor.
2. Transforme o preço da nota em custo dos ingredientes
Para cada ingrediente, compare a quantidade da receita com a unidade usada na nota. Uma fórmula simples para começar é:
Custo do ingrediente na receita = custo de compra por unidade × quantidade usada
Imagine que uma caixa com 4 kg de massa custa €12. O custo é de €3 por quilo. Se um preparo usa 1,2 kg, a massa representa €3,60 naquele lote. Conte unidades quando esse for o formato de compra e converta as medidas antes de multiplicar. Um quilo e um litro não são equivalentes para todos os ingredientes; use uma conversão confiável para cada ingrediente, em vez de presumir que pesam a mesma coisa.
Registre ao lado do cálculo o tamanho da embalagem, o preço da nota, a data e o fornecedor. Assim fica mais fácil identificar se a mudança veio de um novo preço, de uma embalagem diferente ou de uma alteração na receita.
3. Considere aparas, perdas e rendimento do preparo
O que chega na nota nem sempre é a quantidade que a cozinha consegue servir. Um peixe inteiro perde peso ao ser limpo; os legumes perdem cascas e pontas; um assado encolhe no forno. Quando a receita pede a quantidade aproveitável, o custo por unidade útil fica maior do que o custo do produto comprado.
Faça um teste de rendimento para ingredientes com perdas relevantes no preparo ou no cozimento:
- Pese ou meça o que foi comprado.
- Prepare o ingrediente como a cozinha costuma fazer e meça a quantidade aproveitável.
- Calcule rendimento % = quantidade aproveitável ÷ quantidade comprada × 100.
- Calcule custo por unidade aproveitável = custo por unidade comprada ÷ rendimento em decimal.
Por exemplo, 3 kg de frango a €6 por quilo custam €18. Se o corte deixa 2,4 kg para a receita, o rendimento aproveitável é de 80%. O frango aproveitável custa €7,50 por quilo (€6 ÷ 0,80), e os €18 inteiros continuam fazendo parte do custo do lote. Não aplique o fator de rendimento duas vezes se o fornecedor já entrega o ingrediente limpo e pronto para uso.
O capítulo da Penn State sobre custo de receitas e cardápios aborda quantidade comprada, porção aproveitável, teste de rendimento e custo por porção. Um teste curto com o produto que você recebe costuma ser mais útil do que uma estimativa genérica quando as especificações do fornecedor ou o preparo da cozinha são diferentes.
4. Calcule o prato completo e divida pelo rendimento real
Some todos os componentes alimentares que fazem parte da porção. Acompanhamentos também têm custo: se batatas, legumes, pão ou molho acompanham vários pratos principais, registre o custo padrão por prato em vez de tratá-los como gratuitos.
Este é um exemplo ilustrativo de um lote para dez porções de frango com massa:
| Componente do lote | Custo |
|---|---|
| Frango: 3 kg comprados a €6/kg, com 80% de rendimento aproveitável | €18,00 |
| Massa: 1,2 kg a €3/kg | €3,60 |
| Molho, legumes e ervas | €7,40 |
| Queijo, gordura de preparo e finalização | €4,00 |
| Custo total do lote | €33,00 |
Se o lote rende dez pratos padrão, o custo dos ingredientes é €33 ÷ 10 = €3,30 por prato. Se o teste mostrar que ele rende nove porções completas, use nove no cálculo: o custo passa para cerca de €3,67 por prato. O guia de custos da Penn State recomenda usar o rendimento da receita e quantidades aproveitáveis medidas por esse motivo.
Quando isso ajudar a analisar a operação, mantenha o custo dos alimentos do salão separado dos demais custos de cada canal. Para retirada ou delivery, registre embalagens, condimentos, taxas de plataforma e outros custos específicos em linhas próprias, para que não desapareçam na comparação entre serviços.
5. Calcule o percentual de custo de alimentos — e use-o como conferência
Para um item do cardápio, o percentual de custo de alimentos é o custo dos ingredientes da porção padrão dividido pelo preço de venda:
Custo de alimentos % = custo dos ingredientes da porção ÷ preço de venda × 100
Com o preço de €13,50, uma porção que custa €3,30 tem percentual de aproximadamente 24,4% (€3,30 ÷ €13,50 × 100). Também é possível fazer a conta ao contrário em um cenário de planejamento: se você testar a hipótese de 30%, €3,30 ÷ 0,30 indica um preço inicial de €11,00.
Esse exemplo mostra a conta; não é uma recomendação para usar 30%. Não existe um percentual único que sirva para todos os restaurantes ou pratos. A meta depende das vendas, da equipe, dos custos fixos, do lucro planejado, da combinação de itens e do valor percebido pelos clientes. O guia da Penn State sobre preço de receitas e cardápios discute esses fatores e explica por que o percentual não deve ser escolhido por hábito nem tratado como resposta final.
O percentual também não é lucro. Ele compara o custo dos ingredientes da receita com o preço de venda; não desconta salários, aluguel, contas de energia nem outras despesas operacionais. Inclua também os custos específicos de cada canal na revisão do preço, principalmente quando o cardápio de delivery usa porções ou embalagens diferentes.
6. Compare o custo com a contribuição e a decisão do cliente
Dois pratos podem ter percentuais de custo diferentes e ainda deixar valores diferentes para cobrir o restante da operação. Um cálculo simples de contribuição é:
Contribuição antes dos demais custos operacionais = preço de venda − custo padrão dos alimentos
Com preço de €13,50 e custo dos ingredientes de €3,30, o prato contribui com €10,20 antes da mão de obra e dos outros custos. Por isso, vale analisar o custo por porção e a contribuição, em vez de retirar um prato só porque o percentual parece alto. O guia de engenharia de cardápio para restaurantes mostra como combinar contribuição e popularidade para decidir o que manter, melhorar ou destacar.
Depois, confira se o preço faz sentido para a porção, o preparo, o serviço e os clientes que escolhem o prato. A conta pode mostrar que o preço merece uma revisão; ela não decide se o melhor caminho é reduzir a porção, ajustar a receita, mudar o preço ou deixar a descrição mais clara.
7. Mantenha a ficha técnica de custo atualizada
Guarde as decisões em um registro curto que possa ser encontrado tanto pela cozinha quanto pela pessoa responsável pelo cardápio:
- Prato e versão da receita:
- Fornecedor e data da nota:
- Tamanho da embalagem e custo de compra por unidade:
- Rendimento aproveitável e data do teste:
- Receita do lote e porções esperadas:
- Tamanho da porção padrão:
- Custo dos ingredientes do prato completo:
- Preço atual e percentual de custo de alimentos:
- Custos específicos de cada canal:
- Responsável e próxima data de revisão:
Confira a ficha quando o preço do fornecedor, a receita, a porção ou o rendimento mudar e programe revisões regulares para ingredientes com preços voláteis. Compare o custo padrão da receita com o uso real em um período útil: uma diferença pode indicar mudança de preço, porções maiores, desperdício ou rendimento diferente do esperado. O guia da Penn State sobre despesas com alimentos e bebidas diferencia o custo padrão da receita da despesa real com alimentos, um contexto útil para essa revisão.
Quando a revisão levar a uma mudança de preço, atualize o cardápio ao vivo antes do próximo serviço e alinhe a equipe e os outros canais usados pelos clientes. Veja Como atualizar os preços do cardápio sem reimprimir e Como manter o menu do restaurante correto em todos os canais para organizar essas passagens.
Deixe a próxima revisão de preço mais fácil de explicar
Use preços atuais das notas, uma receita que a cozinha consiga repetir e rendimentos medidos para saber quanto custa uma porção padrão. Depois, compare esse valor com o preço do cardápio, a contribuição e a experiência do cliente antes de decidir o que mudar.
A Menuit ajuda restaurantes a manter preços, descrições e traduções em um cardápio ao vivo. Combine essa flexibilidade com uma ficha técnica de custo atualizada para que o preço visto pelo cliente corresponda ao prato que a cozinha está pronta para servir.